АНКЕТА
Автор: redaktor от 5-09-2022, 16:05
Если Вам выплачивают заработную плату "в конвертах", Вы можете
заполнить анонимную анкету и отправить на электронный адрес eco-ako@yandex.ru
 Кликните для ознакомления. Размер файла: 3.71 Kb, скачиваний: 692.
заполнить анонимную анкету и отправить на электронный адрес eco-ako@yandex.ru
Кликните для ознакомления. Размер файла: 3.71 Kb, скачиваний: 692.
Новые ограничения для МФО: не больше двух дорогих займов с 1 октября
Автор: econ_osinniki от 30-09-2026, 16:59
Микрофинансовые организации (МФО) не смогут выдать человеку новый заем с полной стоимостью потребительского кредита (ПСК) выше 200% годовых, если у него уже есть два таких непогашенных займа или кредита. Это исключит ситуации, когда для погашения старого долга человек оформляет множество новых займов с высокой ставкой, в результате чего его долговая нагрузка увеличивается.
Информационно-справочные материалы по жизненной ситуации "Защита от мошенников в сети"
Автор: econ_osinniki от 25-09-2026, 14:15
В рамках федерального проекта "Государство для людей" Минцифры России и Аналитический центр при Правительстве Российской Федерации в 2025 году реализовали цифровой сервис по жизненной ситуации "Защита от мошенников в сети" на Едином портале государственных и муниципальных услуг (функций) в целях пресечения и предотвращения мошеннических действий
Кликните для ознакомления. Размер файла: 63.85 Kb, скачиваний: 60.
Кликните для ознакомления. Размер файла: 63.85 Kb, скачиваний: 60.
Проведение выездных приемов налогоплательщиков в октябре 2026
Автор: econ_osinniki от 23-09-2026, 15:59
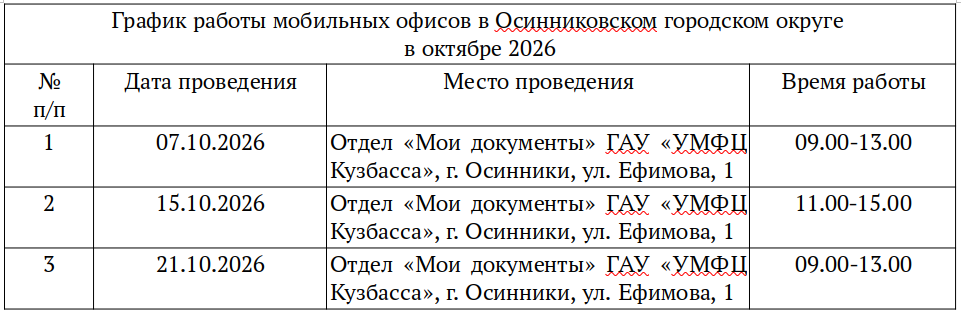
Межрайонной ИФНС России №8 по Кемеровской области - Кузбассу в связи с проведением информационной кампании по уплате имущественных налогов направляет график запланированных выездных приемов граждан в октябре 2026 г. на территории Осинниковского городского округа.
Что делать, если МФО списала деньги за услугу без Вашего согласия?
Автор: econ_osinniki от 14-08-2026, 17:26
Если из суммы займа удержана плата за услугу, о которой Вы не просили, либо галочка согласия оказалась проставленной заранее, действовать имеет смысл последовательно — от письменного требования к самой МФО до обращения в суд.
Граждане стали чаще жаловаться на МФО и реже – на страховщиков и брокеров
Автор: econ_osinniki от 27-07-2026, 17:20
В первом полугодии 2026 года Банк России получил почти 211 тыс. жалоб от потребителей финансовых услуг и инвесторов, что на 15,7% больше, чем в аналогичный период прошлого года. Это произошло в основном из-за увеличения числа претензий к микрофинансовым организациям (МФО) и жалоб, которые не относятся к компетенции регулятора.
Новые требования к МФО с 1 июля 2026 года: запрет на автоматическое согласие и правила информирования заемщиков
Автор: econ_osinniki от 26-06-2026, 17:22
С 1 июля 2026 года микрофинансовая организация не вправе сама проставлять за клиента отметку о согласии на дополнительные услуги — согласие на каждую услугу заемщик выражает лично. Это следует из новой редакции Базового стандарта защиты прав получателей финансовых услуг МФО и статьи 7 Федерального закона от 21.12.2013 № 353-ФЗ.
Как МФО нарушают права должников
Автор: econ_osinniki от 22-05-2026, 09:25
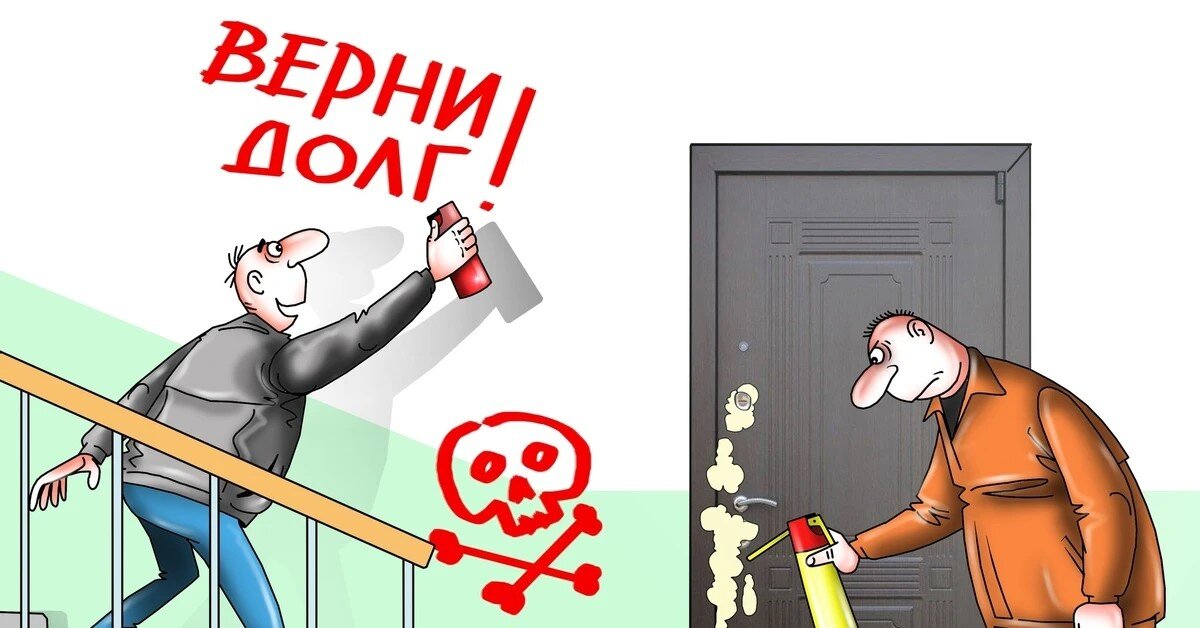
МФО и коллекторы нередко нарушают права должников, используя незаконные методы взыскания долгов. Это включает угрозы, оскорбления, звонки родственниками другие действия, противоречащие законодательству.
Основные нарушения:
- угрозы и психологическое давление (угроза физической расправой, уничтожение имущества и др.);
- оскорбления и унижение чести и достоинства (в разговорах с должником коллекторы нередко используют грубую лексику, оскорбляют унижают или запугивают);
- звонки родственникам, коллегам и знакомым (по закону без письменного согласия должника коллекторы или МФО не имеют права обращаться к третьим лицам (родственникам, соседям, коллегам и т.д.));
- введение в заблуждение (искажение информации о сумме долга, условиях договора, правовых последствиях просрочки или полномочиях взыскателя);
- нарушение ограничений по частоте и времени общения (по закону звонки должнику разрешены не чаще одного раза в сутки, 2 раза в неделю и 8 раз в месяц, личные встречи - не чаще одного раза в неделю, а также общение запрещено в ночное время: с 22:00 до 08:00 в будни, с 20:00 до 09:00 в выходные);
- использование скрытых номеров.
Если права должника нарушены, он может:
- подать жалобу в Федеральную службу судебных приставов (ФССП) через интернет-приемную. Приставы проводят проверки и могут наложить штрафы на нарушителей;
- обратиться в полицию или прокуратуру, если нарушения носят грубый характер (например, угрозы жизни или здоровью);
- подать иск в суд для защиты своих прав и возмещения морального ущерба;
- записать разговоры или сохранить сообщения как доказательства нарушений.
Также должник вправе отказаться от общения с кредитором и коллектором, отправив соответствующее заявление через нотариуса, по почте заказным письмом с уведомление о вручении либо вручив его под расписку.
Основные нарушения:
- угрозы и психологическое давление (угроза физической расправой, уничтожение имущества и др.);
- оскорбления и унижение чести и достоинства (в разговорах с должником коллекторы нередко используют грубую лексику, оскорбляют унижают или запугивают);
- звонки родственникам, коллегам и знакомым (по закону без письменного согласия должника коллекторы или МФО не имеют права обращаться к третьим лицам (родственникам, соседям, коллегам и т.д.));
- введение в заблуждение (искажение информации о сумме долга, условиях договора, правовых последствиях просрочки или полномочиях взыскателя);
- нарушение ограничений по частоте и времени общения (по закону звонки должнику разрешены не чаще одного раза в сутки, 2 раза в неделю и 8 раз в месяц, личные встречи - не чаще одного раза в неделю, а также общение запрещено в ночное время: с 22:00 до 08:00 в будни, с 20:00 до 09:00 в выходные);
- использование скрытых номеров.
Если права должника нарушены, он может:
- подать жалобу в Федеральную службу судебных приставов (ФССП) через интернет-приемную. Приставы проводят проверки и могут наложить штрафы на нарушителей;
- обратиться в полицию или прокуратуру, если нарушения носят грубый характер (например, угрозы жизни или здоровью);
- подать иск в суд для защиты своих прав и возмещения морального ущерба;
- записать разговоры или сохранить сообщения как доказательства нарушений.
Также должник вправе отказаться от общения с кредитором и коллектором, отправив соответствующее заявление через нотариуса, по почте заказным письмом с уведомление о вручении либо вручив его под расписку.
Займы в МФО под залог имущества: плюсы и минусы
Автор: econ_osinniki от 12-05-2026, 09:55
Имущество, которое можно оставить в залог:
- автомобиль;
- недвижимость (дом, квартира, земельный участок);
- драгоценности (ювелирные изделия, слитки);
- технику и электроннику (ноутбуки, смартфоны премиум-класса и т.д.);
- ценные бумаги.
Основные условия займов под залог имущества:
- сумма займа: от 30% до 80% от оценочной стоимости залога (зависит от типа имущества и политики МФО);
- срок: от нескольких месяцев до 5 лет (для недвижимости - до 7 лет);
- процентная ставка: ниже, чем по беззалоговым займам, обычно от 0,03% до 0,07% в день (т.е. 109-255% годовых);
- оценка залога: проводится специалистом МФО или независимым оценщиком (за счет заемщика или МФО - зависит от условий);
- страхование залога: часто обязательно (особенно для автомобилей и недвижимости).
Плюсы займов под залог в МФО:
- большие суммы: можно получить до нескольких миллионов рублей;
- длительные сроки;
- ставки ниже, чем при беззалоговом займе;
- меньше требований: МФО лояльнее банков к кредитной истории заёмщика;
- быстрое оформление.
Минусы и риски:
- потеря имущества: при просрочке МФО имеет право реализовывать залоговое имущество для погашения долга;
- дополнительные расходы: оценка, страхование;
- ограничение на использование: например, автомобиль в залоге нельзя продать без согласия МФО;
- высокие ставки: несмотря на снижение относительно беззалоговых займов, ставки все равно выше банковских;
- скрытые комиссии: внимательно читайте договор, чтобы избежать неожиданных платежей.
Займы под залог в МФО - это инструмент для тех, кому нужны крупные суммы быстро и кто готов рискнуть имуществом. Главное - трезво оценивать свои финансовые возможности, выбрать надежную организацию и внимательно изучить условия договора.
- автомобиль;
- недвижимость (дом, квартира, земельный участок);
- драгоценности (ювелирные изделия, слитки);
- технику и электроннику (ноутбуки, смартфоны премиум-класса и т.д.);
- ценные бумаги.
Основные условия займов под залог имущества:
- сумма займа: от 30% до 80% от оценочной стоимости залога (зависит от типа имущества и политики МФО);
- срок: от нескольких месяцев до 5 лет (для недвижимости - до 7 лет);
- процентная ставка: ниже, чем по беззалоговым займам, обычно от 0,03% до 0,07% в день (т.е. 109-255% годовых);
- оценка залога: проводится специалистом МФО или независимым оценщиком (за счет заемщика или МФО - зависит от условий);
- страхование залога: часто обязательно (особенно для автомобилей и недвижимости).
Плюсы займов под залог в МФО:
- большие суммы: можно получить до нескольких миллионов рублей;
- длительные сроки;
- ставки ниже, чем при беззалоговом займе;
- меньше требований: МФО лояльнее банков к кредитной истории заёмщика;
- быстрое оформление.
Минусы и риски:
- потеря имущества: при просрочке МФО имеет право реализовывать залоговое имущество для погашения долга;
- дополнительные расходы: оценка, страхование;
- ограничение на использование: например, автомобиль в залоге нельзя продать без согласия МФО;
- высокие ставки: несмотря на снижение относительно беззалоговых займов, ставки все равно выше банковских;
- скрытые комиссии: внимательно читайте договор, чтобы избежать неожиданных платежей.
Займы под залог в МФО - это инструмент для тех, кому нужны крупные суммы быстро и кто готов рискнуть имуществом. Главное - трезво оценивать свои финансовые возможности, выбрать надежную организацию и внимательно изучить условия договора.
Можно ли улучшить кредитную историю с помощью МФО?
Автор: econ_osinniki от 27-04-2026, 10:18
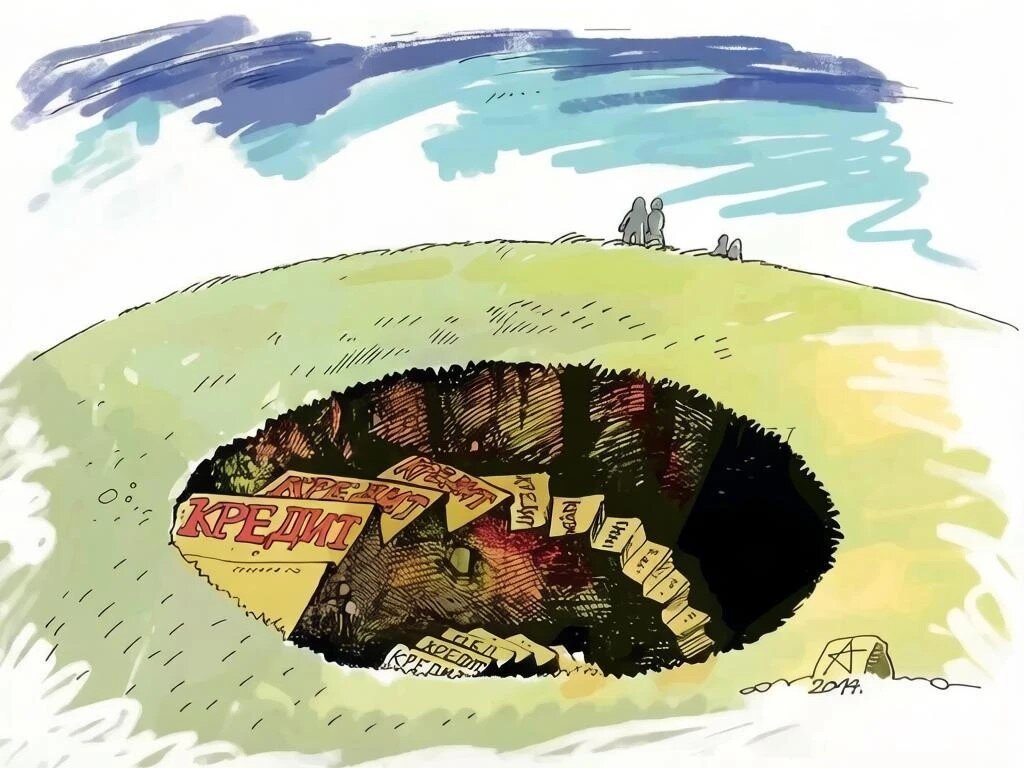
Кредитная история - это досье заемщика, в котором зафиксированы все его кредитные обязательства: заявки, займы, просрочки, погашения. От ее состояния зависит, одобрят ли ипотеку, автокредит или кредитную карту.
Как микрозаймы влияют на кредитную историю? Влияние может быть как положительным, так и отрицательным.
Положительное влияние:
- своевременное погашение микрозайма создает положительную запись в кредитной истори;
- последовательное закрытие нескольких займов без просрочек повышает кредитный рейтинг;
-МФО чаще одобряют займы заёмщикам с испорченной кредитной историей - это шанс начать "восстановление с нуля";
Отрицательное влияние:
- просрочки по микрозаймам фиксируются в бюро кредитных историй (БКИ) и снижают кредитный рейтинг;
- частые обращения в МФО могут быть расценены банками как признак финансовой нестабильности;
- высокая долговая нагрузка (даже без просрочек) ухудшает показатель показатель долговой нагрузки, что снижает шансы на одобрение крупного кредита.
Займы в МФО могут улучшить кредитную историю, если использовать их осознанно:
- брать небольшие суммы на короткий срок;
- оплачивать строго по графику (без досрочного закрытия на 1-2 дня);
- повторять 3-4 цикла подряд;
- избегать частых заявок и высокой долговой нагрузки;
- выбирать легальные МФО из реестра Банка России.
Как микрозаймы влияют на кредитную историю? Влияние может быть как положительным, так и отрицательным.
Положительное влияние:
- своевременное погашение микрозайма создает положительную запись в кредитной истори;
- последовательное закрытие нескольких займов без просрочек повышает кредитный рейтинг;
-МФО чаще одобряют займы заёмщикам с испорченной кредитной историей - это шанс начать "восстановление с нуля";
Отрицательное влияние:
- просрочки по микрозаймам фиксируются в бюро кредитных историй (БКИ) и снижают кредитный рейтинг;
- частые обращения в МФО могут быть расценены банками как признак финансовой нестабильности;
- высокая долговая нагрузка (даже без просрочек) ухудшает показатель показатель долговой нагрузки, что снижает шансы на одобрение крупного кредита.
Займы в МФО могут улучшить кредитную историю, если использовать их осознанно:
- брать небольшие суммы на короткий срок;
- оплачивать строго по графику (без досрочного закрытия на 1-2 дня);
- повторять 3-4 цикла подряд;
- избегать частых заявок и высокой долговой нагрузки;
- выбирать легальные МФО из реестра Банка России.

 Город