Информационно-справочные материалы по жизненной ситуации "Защита от мошенников в сети"
Автор: econ_osinniki от 25-09-2026, 14:15
В рамках федерального проекта "Государство для людей" Минцифры России и Аналитический центр при Правительстве Российской Федерации в 2025 году реализовали цифровой сервис по жизненной ситуации "Защита от мошенников в сети" на Едином портале государственных и муниципальных услуг (функций) в целях пресечения и предотвращения мошеннических действий
 Кликните для ознакомления. Размер файла: 63.85 Kb, скачиваний: 51.
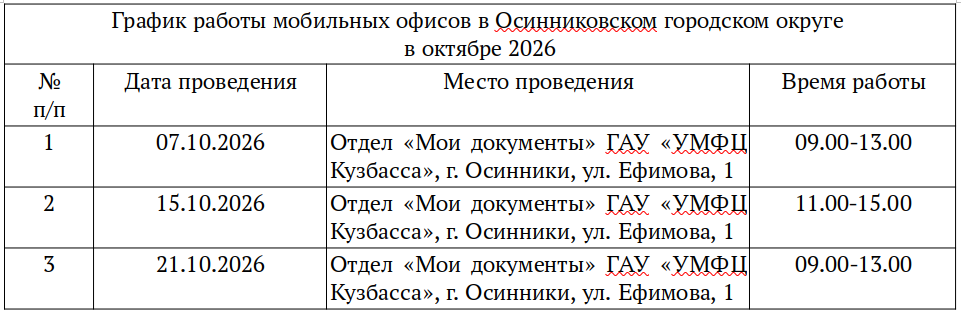
Проведение выездных приемов налогоплательщиков в октябре 2026
Автор: econ_osinniki от 23-09-2026, 15:59
Межрайонной ИФНС России №8 по Кемеровской области - Кузбассу в связи с проведением информационной кампании по уплате имущественных налогов направляет график запланированных выездных приемов граждан в октябре 2026 г. на территории Осинниковского городского округа.
Что делать, если МФО списала деньги за услугу без Вашего согласия?
Автор: econ_osinniki от 14-08-2026, 17:26
Если из суммы займа удержана плата за услугу, о которой Вы не просили, либо галочка согласия оказалась проставленной заранее, действовать имеет смысл последовательно — от письменного требования к самой МФО до обращения в суд.
Граждане стали чаще жаловаться на МФО и реже – на страховщиков и брокеров
Автор: econ_osinniki от 27-07-2026, 17:20
В первом полугодии 2026 года Банк России получил почти 211 тыс. жалоб от потребителей финансовых услуг и инвесторов, что на 15,7% больше, чем в аналогичный период прошлого года. Это произошло в основном из-за увеличения числа претензий к микрофинансовым организациям (МФО) и жалоб, которые не относятся к компетенции регулятора.
Новые требования к МФО с 1 июля 2026 года: запрет на автоматическое согласие и правила информирования заемщиков
Автор: econ_osinniki от 26-06-2026, 17:22
С 1 июля 2026 года микрофинансовая организация не вправе сама проставлять за клиента отметку о согласии на дополнительные услуги — согласие на каждую услугу заемщик выражает лично. Это следует из новой редакции Базового стандарта защиты прав получателей финансовых услуг МФО и статьи 7 Федерального закона от 21.12.2013 № 353-ФЗ.
Как МФО нарушают права должников
Автор: econ_osinniki от 22-05-2026, 09:25
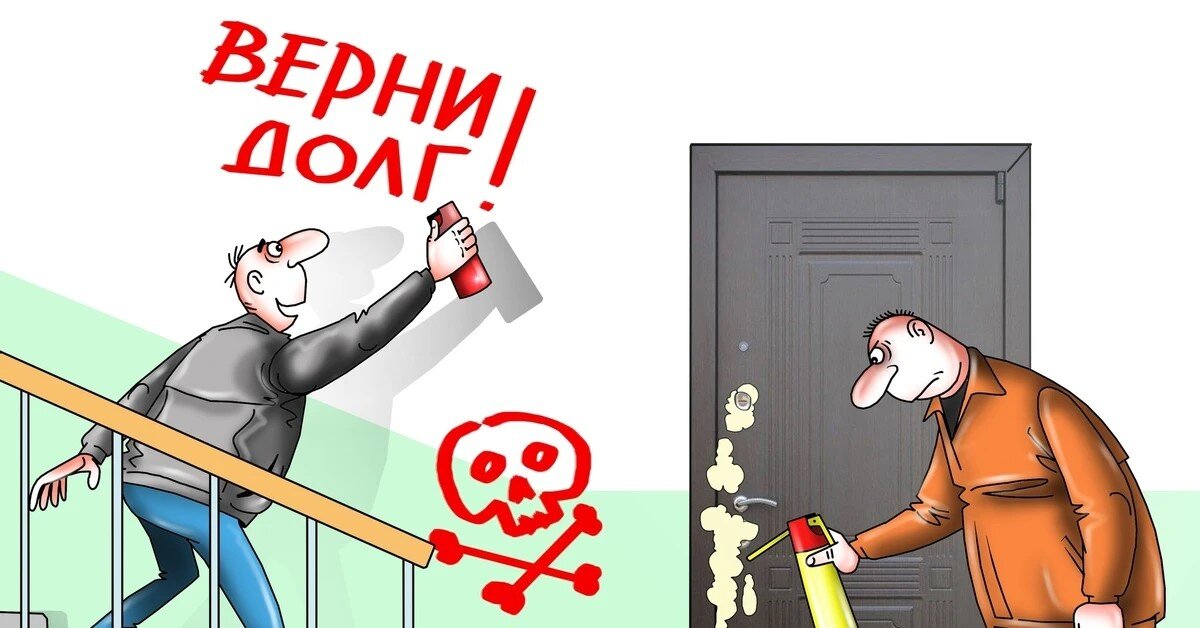
МФО и коллекторы нередко нарушают права должников, используя незаконные методы взыскания долгов. Это включает угрозы, оскорбления, звонки родственниками другие действия, противоречащие законодательству.
Основные нарушения:
- угрозы и психологическое давление (угроза физической расправой, уничтожение имущества и др.);
- оскорбления и унижение чести и достоинства (в разговорах с должником коллекторы нередко используют грубую лексику, оскорбляют унижают или запугивают);
- звонки родственникам, коллегам и знакомым (по закону без письменного согласия должника коллекторы или МФО не имеют права обращаться к третьим лицам (родственникам, соседям, коллегам и т.д.));
- введение в заблуждение (искажение информации о сумме долга, условиях договора, правовых последствиях просрочки или полномочиях взыскателя);
- нарушение ограничений по частоте и времени общения (по закону звонки должнику разрешены не чаще одного раза в сутки, 2 раза в неделю и 8 раз в месяц, личные встречи - не чаще одного раза в неделю, а также общение запрещено в ночное время: с 22:00 до 08:00 в будни, с 20:00 до 09:00 в выходные);
- использование скрытых номеров.
Если права должника нарушены, он может:
- подать жалобу в Федеральную службу судебных приставов (ФССП) через интернет-приемную. Приставы проводят проверки и могут наложить штрафы на нарушителей;
- обратиться в полицию или прокуратуру, если нарушения носят грубый характер (например, угрозы жизни или здоровью);
- подать иск в суд для защиты своих прав и возмещения морального ущерба;
- записать разговоры или сохранить сообщения как доказательства нарушений.
Также должник вправе отказаться от общения с кредитором и коллектором, отправив соответствующее заявление через нотариуса, по почте заказным письмом с уведомление о вручении либо вручив его под расписку.
Основные нарушения:
- угрозы и психологическое давление (угроза физической расправой, уничтожение имущества и др.);
- оскорбления и унижение чести и достоинства (в разговорах с должником коллекторы нередко используют грубую лексику, оскорбляют унижают или запугивают);
- звонки родственникам, коллегам и знакомым (по закону без письменного согласия должника коллекторы или МФО не имеют права обращаться к третьим лицам (родственникам, соседям, коллегам и т.д.));
- введение в заблуждение (искажение информации о сумме долга, условиях договора, правовых последствиях просрочки или полномочиях взыскателя);
- нарушение ограничений по частоте и времени общения (по закону звонки должнику разрешены не чаще одного раза в сутки, 2 раза в неделю и 8 раз в месяц, личные встречи - не чаще одного раза в неделю, а также общение запрещено в ночное время: с 22:00 до 08:00 в будни, с 20:00 до 09:00 в выходные);
- использование скрытых номеров.
Если права должника нарушены, он может:
- подать жалобу в Федеральную службу судебных приставов (ФССП) через интернет-приемную. Приставы проводят проверки и могут наложить штрафы на нарушителей;
- обратиться в полицию или прокуратуру, если нарушения носят грубый характер (например, угрозы жизни или здоровью);
- подать иск в суд для защиты своих прав и возмещения морального ущерба;
- записать разговоры или сохранить сообщения как доказательства нарушений.
Также должник вправе отказаться от общения с кредитором и коллектором, отправив соответствующее заявление через нотариуса, по почте заказным письмом с уведомление о вручении либо вручив его под расписку.
Займы в МФО под залог имущества: плюсы и минусы
Автор: econ_osinniki от 12-05-2026, 09:55
Имущество, которое можно оставить в залог:
- автомобиль;
- недвижимость (дом, квартира, земельный участок);
- драгоценности (ювелирные изделия, слитки);
- технику и электроннику (ноутбуки, смартфоны премиум-класса и т.д.);
- ценные бумаги.
Основные условия займов под залог имущества:
- сумма займа: от 30% до 80% от оценочной стоимости залога (зависит от типа имущества и политики МФО);
- срок: от нескольких месяцев до 5 лет (для недвижимости - до 7 лет);
- процентная ставка: ниже, чем по беззалоговым займам, обычно от 0,03% до 0,07% в день (т.е. 109-255% годовых);
- оценка залога: проводится специалистом МФО или независимым оценщиком (за счет заемщика или МФО - зависит от условий);
- страхование залога: часто обязательно (особенно для автомобилей и недвижимости).
Плюсы займов под залог в МФО:
- большие суммы: можно получить до нескольких миллионов рублей;
- длительные сроки;
- ставки ниже, чем при беззалоговом займе;
- меньше требований: МФО лояльнее банков к кредитной истории заёмщика;
- быстрое оформление.
Минусы и риски:
- потеря имущества: при просрочке МФО имеет право реализовывать залоговое имущество для погашения долга;
- дополнительные расходы: оценка, страхование;
- ограничение на использование: например, автомобиль в залоге нельзя продать без согласия МФО;
- высокие ставки: несмотря на снижение относительно беззалоговых займов, ставки все равно выше банковских;
- скрытые комиссии: внимательно читайте договор, чтобы избежать неожиданных платежей.
Займы под залог в МФО - это инструмент для тех, кому нужны крупные суммы быстро и кто готов рискнуть имуществом. Главное - трезво оценивать свои финансовые возможности, выбрать надежную организацию и внимательно изучить условия договора.
- автомобиль;
- недвижимость (дом, квартира, земельный участок);
- драгоценности (ювелирные изделия, слитки);
- технику и электроннику (ноутбуки, смартфоны премиум-класса и т.д.);
- ценные бумаги.
Основные условия займов под залог имущества:
- сумма займа: от 30% до 80% от оценочной стоимости залога (зависит от типа имущества и политики МФО);
- срок: от нескольких месяцев до 5 лет (для недвижимости - до 7 лет);
- процентная ставка: ниже, чем по беззалоговым займам, обычно от 0,03% до 0,07% в день (т.е. 109-255% годовых);
- оценка залога: проводится специалистом МФО или независимым оценщиком (за счет заемщика или МФО - зависит от условий);
- страхование залога: часто обязательно (особенно для автомобилей и недвижимости).
Плюсы займов под залог в МФО:
- большие суммы: можно получить до нескольких миллионов рублей;
- длительные сроки;
- ставки ниже, чем при беззалоговом займе;
- меньше требований: МФО лояльнее банков к кредитной истории заёмщика;
- быстрое оформление.
Минусы и риски:
- потеря имущества: при просрочке МФО имеет право реализовывать залоговое имущество для погашения долга;
- дополнительные расходы: оценка, страхование;
- ограничение на использование: например, автомобиль в залоге нельзя продать без согласия МФО;
- высокие ставки: несмотря на снижение относительно беззалоговых займов, ставки все равно выше банковских;
- скрытые комиссии: внимательно читайте договор, чтобы избежать неожиданных платежей.
Займы под залог в МФО - это инструмент для тех, кому нужны крупные суммы быстро и кто готов рискнуть имуществом. Главное - трезво оценивать свои финансовые возможности, выбрать надежную организацию и внимательно изучить условия договора.
Нелегальная занятость: усилился контроль с учетом нового МРОТ 2026 года
Автор: econ_osinniki от 12-05-2026, 09:48
С 1 января 2026 года вступили в силу новые нормы, касающиеся минимального размера оплаты труда (МРОТ), что усилило контроль за нелегальной занятостью, в том числе со стороны налоговых органов.
Согласно Федеральному закону от 28.11.2025 № 429-ФЗ, с 01.01.2026 года МРОТ установлен в размере 27 093 руб. в месяц.
С учетом повышения МРОТ, усилился контроль за:
заработными платами ниже МРОТ. Если более 10% сотрудников получают меньше вышеуказанной суммы в течение 3 месяцев, работодателю будет направлено требование о предоставлении пояснений, кроме того он будет вызван на межведомственную комиссию по нелегальной занятости;
подменой трудовых договоров, особенно при работе с самозанятыми гражданами (при регулярности выплат в течение длительного периода, отсутствии штатных работников и др.);
фиктивным трудоустройством. Проверки направлены на выявление номинальных директоров и сотрудников без реальных трудовых функций;
Для того чтобы избежать нарушений, работодателям необходимо:
оформлять трудовые договоры со всеми сотрудниками, включая руководителей;
следить, чтобы зарплата была не ниже МРОТ;
избегать схем с массовым заключением договоров гражданско-правового характера и самозанятыми гражданами для постоянной работы;
корректировать штатное расписание и оклады в соответствии с МРОТ.
Важно контролировать среднюю зарплату по организации, она не должна быть на 35% ниже региональной по отрасли.
Данные в налоговой отчетности по страховым взносам и налогу на доходы физических лиц, должны соответствовать фактическим выплатам.
Работникам необходимо:
требовать официального оформления;
сохранять доказательства выполнения трудовых функций (переписка, расчетные листы, платежные документы и др.).
Данные о доходах, полученные от работодателя, отраженные в «Личном кабинете налогоплательщика для физических лиц», должны соответствовать фактическим выплатам.
Рекомендации:
Работодателям — соблюдать трудовое законодательство при трудоустройстве наёмных работников, в том числе в части оформления трудовых отношений, оплаты труда и охраны труда.
Работникам — избегать неформального трудоустройства, так как отсутствие официального трудоустройства лишает работника многих социальных и трудовых гарантий.
Нелегальная занятость: последствия отсутствия трудового договора для работодателя и работника в 2026 году
Автор: econ_osinniki от 12-05-2026, 09:45
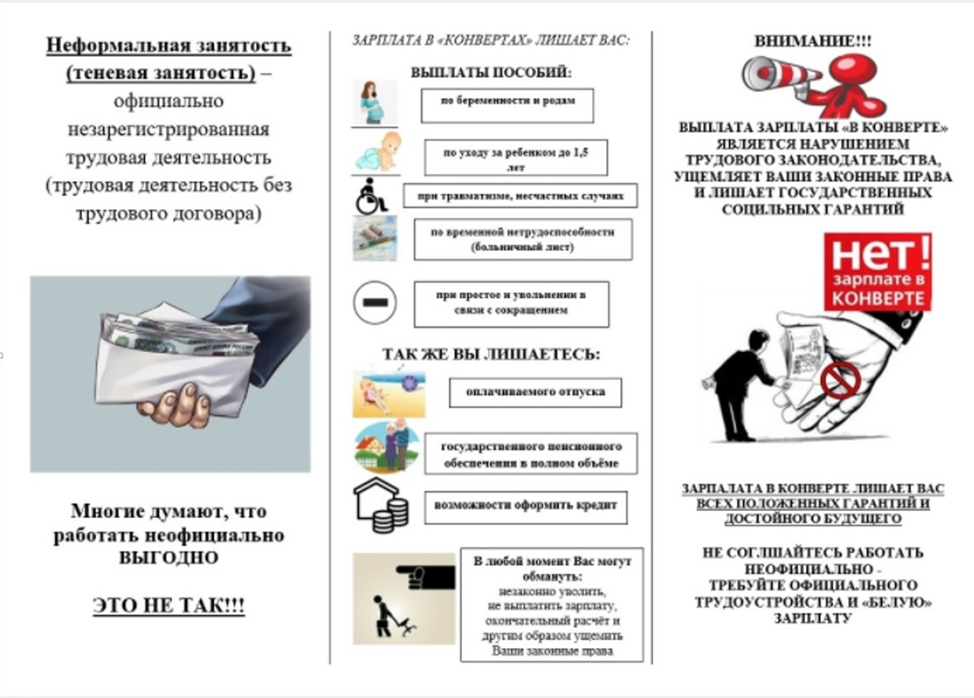
Неформальная занятость - Это работа без официального оформления по ТК РФ: отсутствие записи в трудовой книжке, приказа о приеме, зарплата «в конверте», подмена трудового договора гражданско-правовым (ГПХ) без реального оказания услуг.
Какие могут быть последствия для работодателя?
Административная ответственность (в соответствии со ст. 5.27 КоАП РФ):
Штраф на должностное лицо: до 20 000 ₽
На ИП: до 10 000 ₽
На юридическое лицо: до 100 000 ₽
При повторном нарушении — дисквалификация должностного лица до 3 лет.
Налоговые доначисления:
ФНС доначислит НДФЛ (13–15%), страховые взносы (30%) и пени.
Штраф 20–40% от неуплаченной суммы.
Уголовная ответственность (в соответствии со ст. 198.3 УК РФ):
Если сумма неуплаченных налогов за 3 года превышает 2,7 млн ₽ — штраф до 500 000 ₽ или принудительные работы до 3 лет.
Так же в 2026 году появились нововведения, а то есть:
Блокировка счетов по решению налоговой.
Внеплановые проверки без предупреждения через Единую цифровую платформу.
Анонимные сообщения от работников через Госуслуги.
Последствия для работника
Потеря социальных гарантий:
Нет стажа для пенсии и больничного.
Нет оплаты отпусков, декретных, выходных пособий.
Травма на работе не признается страховым случаем — выплат от СФР не будет.
Правовая незащищенность:
Зарплату могут задержать или не выплатить — доказать факт работы сложно.
Нет возможности получить налоговые вычеты (лечение, обучение, жилье).
Банки отказывают в кредите и ипотеке из-за отсутствия официального дохода.
в 2026 году риски для работодателя выросли многократно, а защитить свои права работник может только при официальном оформлении
Изменения в 2026 году
Полный цифровой контроль через ФНС, СФР и трудовую инспекцию.
Работодатели обязаны в течение суток передавать данные о всех фактически допущенных к работе.
Упрощенный порядок признания отношений трудовыми через инспекцию.
Какие могут быть последствия для работодателя?
Административная ответственность (в соответствии со ст. 5.27 КоАП РФ):
Штраф на должностное лицо: до 20 000 ₽
На ИП: до 10 000 ₽
На юридическое лицо: до 100 000 ₽
При повторном нарушении — дисквалификация должностного лица до 3 лет.
Налоговые доначисления:
ФНС доначислит НДФЛ (13–15%), страховые взносы (30%) и пени.
Штраф 20–40% от неуплаченной суммы.
Уголовная ответственность (в соответствии со ст. 198.3 УК РФ):
Если сумма неуплаченных налогов за 3 года превышает 2,7 млн ₽ — штраф до 500 000 ₽ или принудительные работы до 3 лет.
Так же в 2026 году появились нововведения, а то есть:
Блокировка счетов по решению налоговой.
Внеплановые проверки без предупреждения через Единую цифровую платформу.
Анонимные сообщения от работников через Госуслуги.
Последствия для работника
Потеря социальных гарантий:
Нет стажа для пенсии и больничного.
Нет оплаты отпусков, декретных, выходных пособий.
Травма на работе не признается страховым случаем — выплат от СФР не будет.
Правовая незащищенность:
Зарплату могут задержать или не выплатить — доказать факт работы сложно.
Нет возможности получить налоговые вычеты (лечение, обучение, жилье).
Банки отказывают в кредите и ипотеке из-за отсутствия официального дохода.
в 2026 году риски для работодателя выросли многократно, а защитить свои права работник может только при официальном оформлении
Изменения в 2026 году
Полный цифровой контроль через ФНС, СФР и трудовую инспекцию.
Работодатели обязаны в течение суток передавать данные о всех фактически допущенных к работе.
Упрощенный порядок признания отношений трудовыми через инспекцию.
Можно ли улучшить кредитную историю с помощью МФО?
Автор: econ_osinniki от 27-04-2026, 10:18
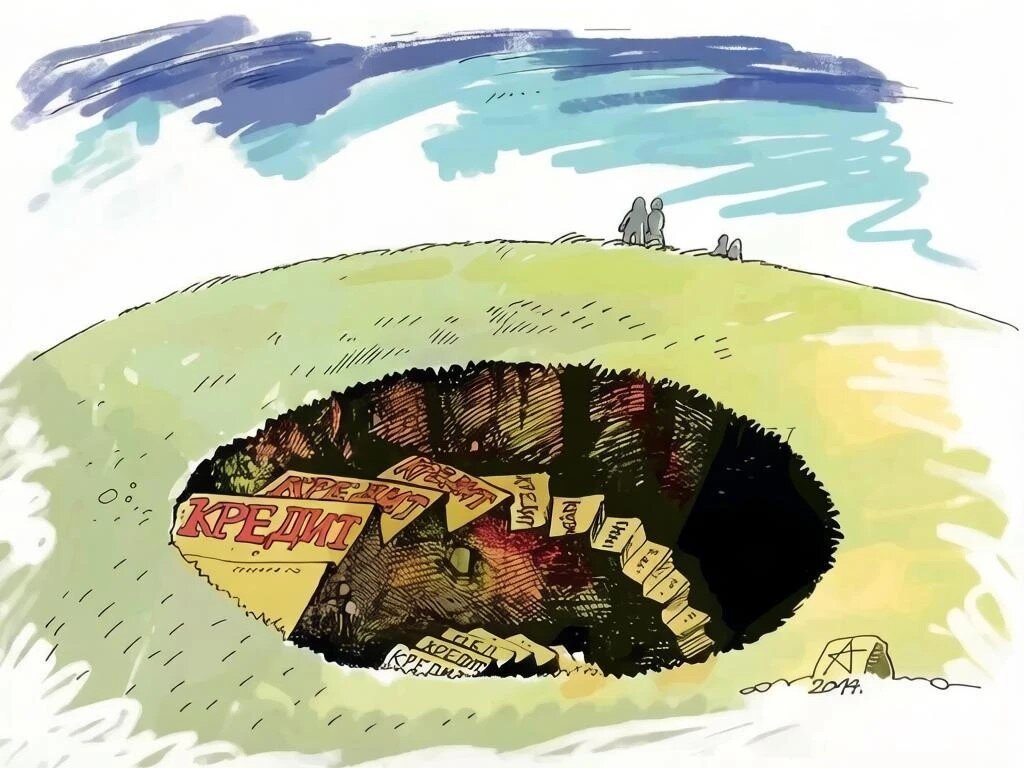
Кредитная история - это досье заемщика, в котором зафиксированы все его кредитные обязательства: заявки, займы, просрочки, погашения. От ее состояния зависит, одобрят ли ипотеку, автокредит или кредитную карту.
Как микрозаймы влияют на кредитную историю? Влияние может быть как положительным, так и отрицательным.
Положительное влияние:
- своевременное погашение микрозайма создает положительную запись в кредитной истори;
- последовательное закрытие нескольких займов без просрочек повышает кредитный рейтинг;
-МФО чаще одобряют займы заёмщикам с испорченной кредитной историей - это шанс начать "восстановление с нуля";
Отрицательное влияние:
- просрочки по микрозаймам фиксируются в бюро кредитных историй (БКИ) и снижают кредитный рейтинг;
- частые обращения в МФО могут быть расценены банками как признак финансовой нестабильности;
- высокая долговая нагрузка (даже без просрочек) ухудшает показатель показатель долговой нагрузки, что снижает шансы на одобрение крупного кредита.
Займы в МФО могут улучшить кредитную историю, если использовать их осознанно:
- брать небольшие суммы на короткий срок;
- оплачивать строго по графику (без досрочного закрытия на 1-2 дня);
- повторять 3-4 цикла подряд;
- избегать частых заявок и высокой долговой нагрузки;
- выбирать легальные МФО из реестра Банка России.
Как микрозаймы влияют на кредитную историю? Влияние может быть как положительным, так и отрицательным.
Положительное влияние:
- своевременное погашение микрозайма создает положительную запись в кредитной истори;
- последовательное закрытие нескольких займов без просрочек повышает кредитный рейтинг;
-МФО чаще одобряют займы заёмщикам с испорченной кредитной историей - это шанс начать "восстановление с нуля";
Отрицательное влияние:
- просрочки по микрозаймам фиксируются в бюро кредитных историй (БКИ) и снижают кредитный рейтинг;
- частые обращения в МФО могут быть расценены банками как признак финансовой нестабильности;
- высокая долговая нагрузка (даже без просрочек) ухудшает показатель показатель долговой нагрузки, что снижает шансы на одобрение крупного кредита.
Займы в МФО могут улучшить кредитную историю, если использовать их осознанно:
- брать небольшие суммы на короткий срок;
- оплачивать строго по графику (без досрочного закрытия на 1-2 дня);
- повторять 3-4 цикла подряд;
- избегать частых заявок и высокой долговой нагрузки;
- выбирать легальные МФО из реестра Банка России.

 Город